


Sulla base dei recenti sviluppi nel settore della produzione industriale, il mercato dell’automazione e del controllo industriale rimane in una fase di rapida crescita. Spinta dall’aumento del costo del lavoro, dalla pressione per ridurre le spese e aumentare l’efficienza e dall’intensa necessità dei produttori di rispettare le scadenze, la domanda di tecnologie di controllo dell’automazione nelle fabbriche ha raggiunto livelli senza precedenti. Secondo le statistiche e le proiezioni di Grand View Research, lo scorso anno il mercato dell’automazione e del controllo industriale è stato valutato a circa 194,99 miliardi di dollari, con una cifra destinata a raggiungere i 379,93 miliardi di dollari entro il 2030.
Il mercato cinese del controllo industriale emerge come uno dei principali attori
Anche il mercato cinese del controllo industriale ha subito cambiamenti significativi. Secondo i dati nazionali, il settore industriale cinese ha mantenuto una crescita costante nel 2023, con un’accelerazione dei nuovi motori di crescita. Tra le imprese industriali su larga-scala, il valore aggiunto della produzione di apparecchiature è aumentato del 6,8% su-su-anno, rappresentando il 33,6% del valore aggiunto totale delle imprese industriali su-scala. Il valore aggiunto della produzione ad alta tecnologia è cresciuto del 2,7%, rappresentando il 15,7% del valore aggiunto totale delle imprese industriali su larga scala.
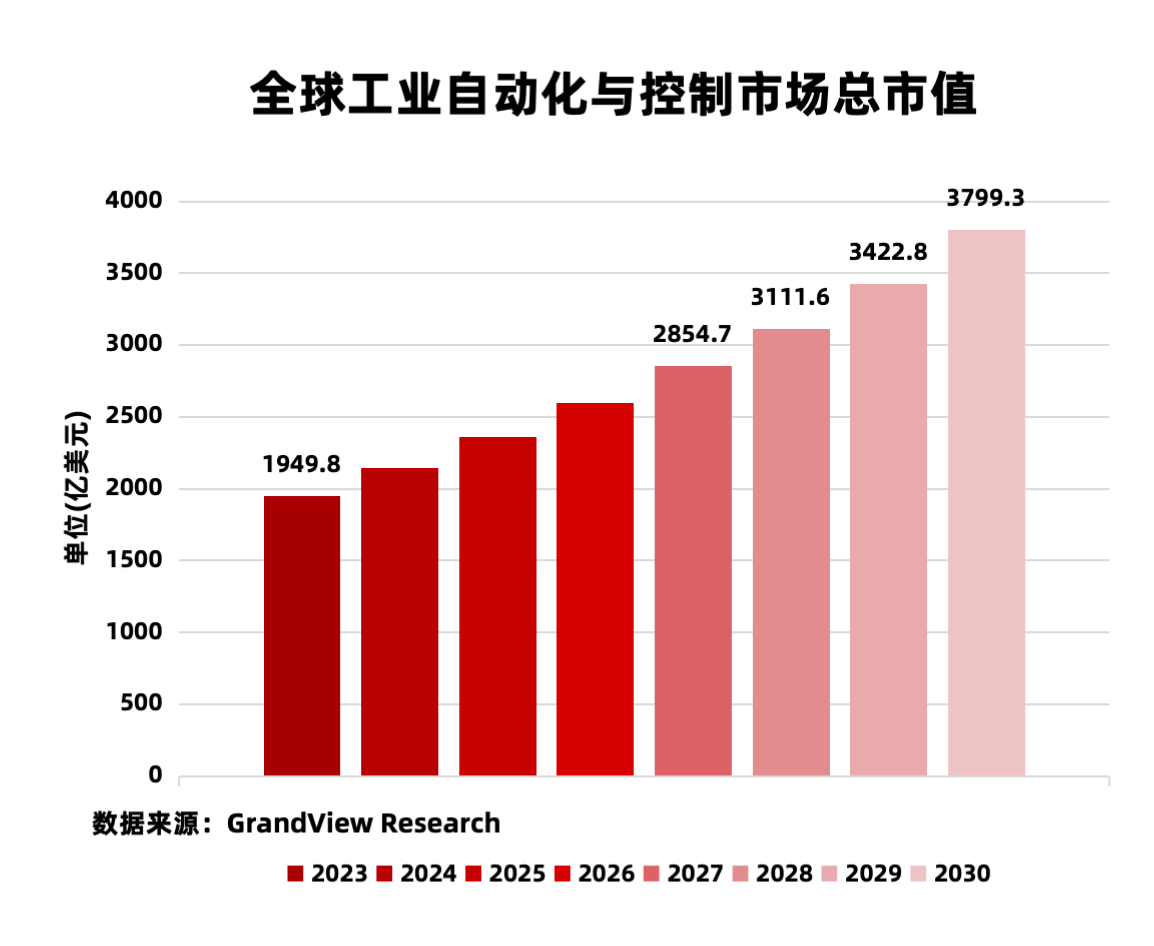
Perché esiste un certo divario tra il mercato globale e quello interno? Ciò è in gran parte attribuibile al sostegno politico nazionale alla trasformazione e al potenziamento del settore manifatturiero. Dalla pubblicazione del 14° Piano quinquennale-, la nazione ha posto un'enfasi senza precedenti sulla trasformazione e il potenziamento del settore manifatturiero industriale. Nell'ambito dell'obiettivo di migliorare la competitività di base del settore manifatturiero, vi è una forte attenzione allo sviluppo di apparecchiature di controllo industriale come sistemi di controllo distribuiti e controller logici programmabili, ottenendo al tempo stesso innovazioni in componenti come controller avanzati e sistemi di servoazionamento ad alta-precisione. Il rapido sviluppo di industrie calde come i veicoli a nuova energia ha guidato la trasformazione digitale delle fabbriche, con province e città che hanno adottato politiche di sovvenzione per fabbriche dimostrative di riferimento digitale intelligente.
Controllo industriale della catena di fornitura a monte, a metà e a valle
Successivamente, esaminiamo la catena di fornitura del controllo industriale a monte, a metà e a valle. L'upstream è costituito principalmente da chip di controllo/comunicazione, IP di progettazione, sensori, componenti e PCB. Il midstream, basato su diversi processi di controllo industriale, è suddiviso in livello di esecuzione, livello di guida, livello di controllo e monitoraggio operativo. Il livello esecutivo comprende valvole di controllo e azionamenti motore; il livello di azionamento comprende azionamenti a frequenza variabile e servosistemi; il livello di controllo copre HMI, DCS e PLC; e il monitoraggio operativo incorpora strumenti e sistemi di visione industriale. Il segmento a valle del controllo industriale comprende numerosi settori specializzati, tra cui diversi che hanno acquisito una notevole popolarità negli ultimi anni: produzione 3C, veicoli a nuova energia, stoccaggio di energia, server, prodotti petrolchimici e trasporto ferroviario.
Dal punto di vista dei semiconduttori, il settore del controllo industriale a monte può essere classificato in quattro segmenti principali: sensori industriali, chip di controllo industriale, IP di progettazione e FPGA industriali. I sensori industriali, in quanto componenti fondamentali dello strato di percezione (o strato di feedback) nel mezzo del controllo industriale, svolgono un ruolo fondamentale nell'ottimizzazione dei processi industriali e nel fornire monitoraggio e protezione delle risorse. I produttori stranieri includono ON Semiconductor, Precision Electronics, SICK, Keyence, Beckhoff, Honeywell, Omron, Datalogic e Leica Geosystems. Gli operatori nazionali comprendono SmartSens, NXMicro, Cognex, Beiyang Group, XCMG, Minghao Sensing, XiaoAowei, Meixin Semiconductor e Feien Microelectronics.
Nel settore dei chip e dei moduli di controllo industriale, la maggior parte dei produttori si concentra sullo sviluppo di MCU-per scopi generici. Tra i principali attori figurano aziende internazionali come TI, ADI, ST, Microchip, Infineon, NXP, ON Semiconductor e Renesas, insieme a produttori nazionali come JiHai Semiconductor, Huada, Zhongying Electronics, Xinwang Microelectronics, Fengteng Technology, Artel, Jucheng Semiconductor, Nuvoton, Vanguard, Times, Hangshun, Saiyuan, tecnologia Guoguo, tecnologia Dongtu, Zhongke Jingshang, tecnologia Xinhai e Zhaoxin.
Allo stesso tempo, con l’aumento delle richieste differenziate, l’IP di progettazione è diventato un componente indispensabile per i produttori di chip upstream, comprendendo sia l’IP core che l’IP di interfaccia. Gli operatori internazionali includono Arm, Synopsys, Cadence, Imagination, Renesas e Sifive, mentre le aziende nazionali includono PingTouGe, Andes Technology, VeriSilicon e CanSemi.
Infine, gli FPGA industriali vedono una domanda significativa in settori in rapido sviluppo come la robotica industriale e le apparecchiature ad alta-precisione, dove il servocontrollo multi-asse e ad alte-prestazioni è sempre più critico. Di conseguenza, gli FPGA rimangono ampiamente utilizzati nei servoazionamenti, nei sistemi CNC e nell’automazione industriale. Trovano applicazione anche nelle comunicazioni industriali, ad esempio come master o slave EtherCAT. I produttori internazionali includono AMD (Xilinx), Intel (Altera), Lattice e Microchip. I produttori nazionali includono Gowin Semiconductor, Anlu Technology e Unisoc.
Successivamente, utilizzeremo alcuni prodotti a monte come esempi per illustrare le tendenze emergenti nel mercato del controllo industriale. Il primo è il controllo del motore del robot. Le applicazioni industriali che richiedono l'integrazione di elaborazione e comunicazione in tempo reale-comunicazione in tempo reale-come il controllo dei motori dei robot-richiedono prestazioni di elaborazione in tempo reale-più elevate supportando al tempo stesso un'ampia gamma di protocolli di comunicazione industriale. Tuttavia, è anche fondamentale selezionare un MCU con un margine di prestazioni sufficiente per espansioni future e funzionalità aggiuntive.
All'interno di tali architetture integrate, il controllo motore spesso richiede un singolo MCU per gestire più assi. Di conseguenza, l'MCU deve incorporare core di elaborazione in tempo reale-ad alte prestazioni, come R5F o DSP, insieme a interfacce di comunicazione in tempo reale-come EtherCAT. Prendiamo come esempio l'MCU industriale multi-core AM2343x di TI mostrato nel diagramma. Può integrare fino a quattro core Cortex-R5F, fornendo ampie prestazioni per il controllo di motori multi-asse nella robotica e supportando anche l'espansione con protocolli di comunicazione industriale come EtherCAT.
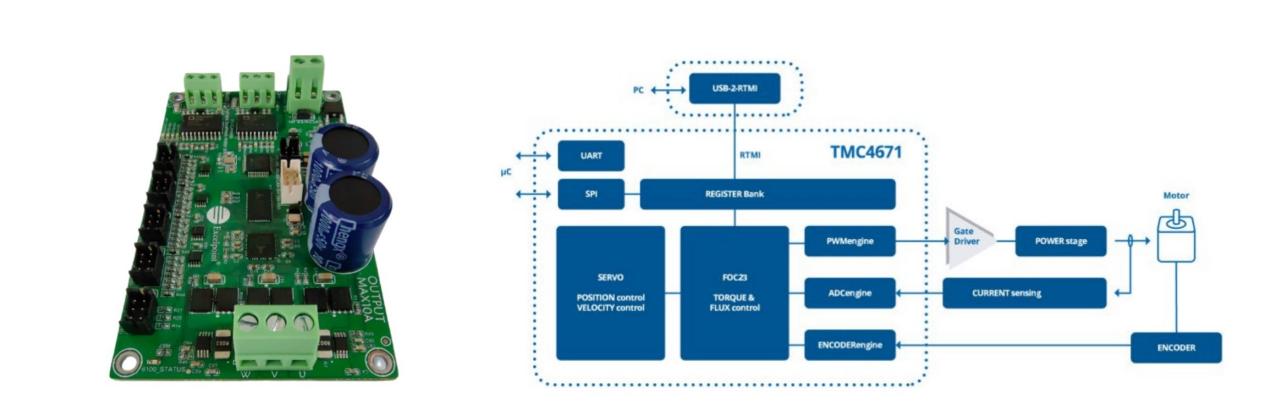
Il prossimo è il chip di controllo del servocomando completamente integrato. I servocontrollori sono dispositivi utilizzati per regolare i servomotori e costituiscono un componente vitale nei moderni sistemi di controllo del movimento. Sono ampiamente utilizzati in apparecchiature automatizzate come robot industriali e centri di lavoro CNC. I chip di servocontrollo forniscono il controllo dell'orientamento del campo magnetico per i motori perseguendo al contempo una maggiore efficienza di azionamento e prestazioni dinamiche. Il diagramma illustra la soluzione di controllo servomotore completamente integrata di Shijian basata sul TMC4671, che fornisce controllo orientato al campo-per motori CC senza spazzole, motori sincroni a magneti permanenti, motori passo-passo bifase, motori CC con spazzole e motori con bobina mobile. Viene definito "completamente integrato" perché tutte le funzioni di controllo sono consolidate all'interno dell'hardware, insieme ad ADC integrati, interfacce di sensori di posizione e interpolatori di posizione. Di conseguenza, questa soluzione di controllo è adatta a diverse applicazioni servo.
Successivamente, esaminiamo l'HMI del livello di controllo. Prendendo come esempio gli HMI industriali-di fascia alta, questi richiedono supporto per funzionalità multi-display, risoluzioni e frame rate più elevati e prestazioni grafiche migliorate per consentire progetti di interazione visiva più complessi. Prendiamo come esempio l'MCU della serie HPM6800 di Xianji Semiconductor. Oltre a integrare un core RISC-V ad alte prestazioni, questo chip incorpora anche l'IP GPU 2.5D di VeriSilicon, offrendo prestazioni grafiche sufficienti per le applicazioni HMI. Oltre a ciò, gli HMI senza comando vocale-touch-spesso danno priorità ai design compatti e richiedono il supporto per input di comandi pre-programmati e multilingue. L'MCU HMI ASSP vocale di Renesas, R9A06G150, esemplifica questo approccio.
Migliorare il monitoraggio delle condizioni e la diagnostica ottenendo al tempo stesso l'ottimizzazione complessiva del sistema rappresenta una sfida fondamentale nell'uso odierno di strutture meccaniche e sistemi tecnici. Questo argomento è sempre più critico non solo in ambito industriale ma ovunque siano utilizzati sistemi meccanici. Tradizionalmente, la manutenzione delle macchine veniva effettuata secondo i programmi, con interventi di manutenzione ritardati che rischiavano fermi di produzione. Oggi, le persone prevedono la durata residua delle macchine analizzando i dati operativi. Parametri chiave come temperatura, rumore e vibrazioni possono essere sfruttati dai dati registrati per determinare le condizioni operative ottimali e persino gli intervalli di manutenzione richiesti. Questo approccio previene l'usura non necessaria consentendo al tempo stesso il rilevamento tempestivo di potenziali problemi e delle relative cause profonde.
Allo stesso modo, i sensori di immagine per l’ispezione visiva industriale stanno vedendo una crescente domanda nel settore delle apparecchiature industriali per migliorare l’efficienza produttiva e garantire tassi di resa del prodotto. In questo contesto, i sensori di immagine utilizzati per l'ispezione con visione artificiale devono non solo percepire la luce visibile ma anche rafforzare la loro capacità di rilevare la luce in lunghezze d'onda invisibili, come lo spettro-dell'infrarosso a onde corte (SWIR). Prendiamo come esempio i sensori di immagine IMX992/993 di Sony. Integrano la tecnologia SenSWIR proprietaria di Sony, combinando pixel da 3,45-micron. L'IMX992 raggiunge 5,32 megapixel, consentendo immagini ad alta risoluzione e migliorando la precisione in varie applicazioni di ispezione e misurazione industriale.
Spesso sono necessari chip specializzati per specifici protocolli di comunicazione industriale, come EtherCAT. Essendo uno dei primi produttori cinesi a lanciare chip controller slave EtherCAT, Yasin Electronics ha introdotto AX58100 nel 2019. Successivamente, ha rilasciato controller slave EtherCAT dual-core con 2/3 porte, offrendo una maggiore efficienza e consentendo l'interconnessione con tutti i sistemi che supportano i protocolli di comunicazione EtherCAT standard. Le applicazioni includono il controllo I/O del segnale digitale, l'acquisizione dei dati dei sensori, il controllo degli assi robotici e le funzioni del gateway master EtherCAT-to-IO-Link. L'immagine a destra mostra la scheda madre industriale TL3568 sviluppata da Chuanglong Technology utilizzando componenti interamente domestici. Progettato attorno al processore RK3568 di Rockchip, può essere utilizzato anche per creare master EtherCAT. I master EtherCAT non necessitano di chip dedicati; possono essere implementati esclusivamente nel software. Ad esempio, l'integrazione del protocollo master EtherCAT in RT-Thread consente il controllo-in tempo reale di servomotori e I/O remoti.
Infine, gli FPGA industriali offrono l'implementazione della logica hardware con vantaggi come elaborazione parallela ad alta-velocità, numerose unità I/O e multiplexing funzionale. Tuttavia, devono affrontare limitazioni nel controllo flessibile e nei protocolli di comunicazione complessi. Questo ci porta agli FPGA SoC, che integrano processori hard-core all'interno dell'architettura FPGA. Ciò riduce il consumo energetico e i costi del sistema riducendo al minimo l'ingombro della scheda madre. Mantengono la flessibilità programmabile degli FPGA pur mantenendo la compatibilità con l'ecosistema dei processori hardware. Prendiamo ad esempio la serie FPSoC SALDRAGON di Anlu Technology, rilasciata lo scorso anno: offre l'integrazione opzionale di un processore Arm Cortex-a35 dual-core o di un processore RISC-V-core a 64-bit singolo, consentendo il pieno utilizzo di entrambi gli ecosistemi.
Comunicazione industriale: il dominio di Ethernet continua a rafforzarsi
Dopo decenni di evoluzione e iterazione, i metodi di comunicazione industriale rientrano principalmente in tre categorie basate sull'implementazione fisica: Ethernet industriale, bus di campo e reti wireless industriali. Nell’ambito dell’Ethernet industriale dominano oggi le tecnologie emergenti come EtherCAT, PROFINET ed EtherCAT. I sistemi bus di campo comprendono Profibus DP, Modbus-RTU e CC-Link. Le reti wireless industriali, emerse solo di recente nelle reti industriali, includono soluzioni di connettività ben-note come Wi-Fi, Bluetooth e 5G.
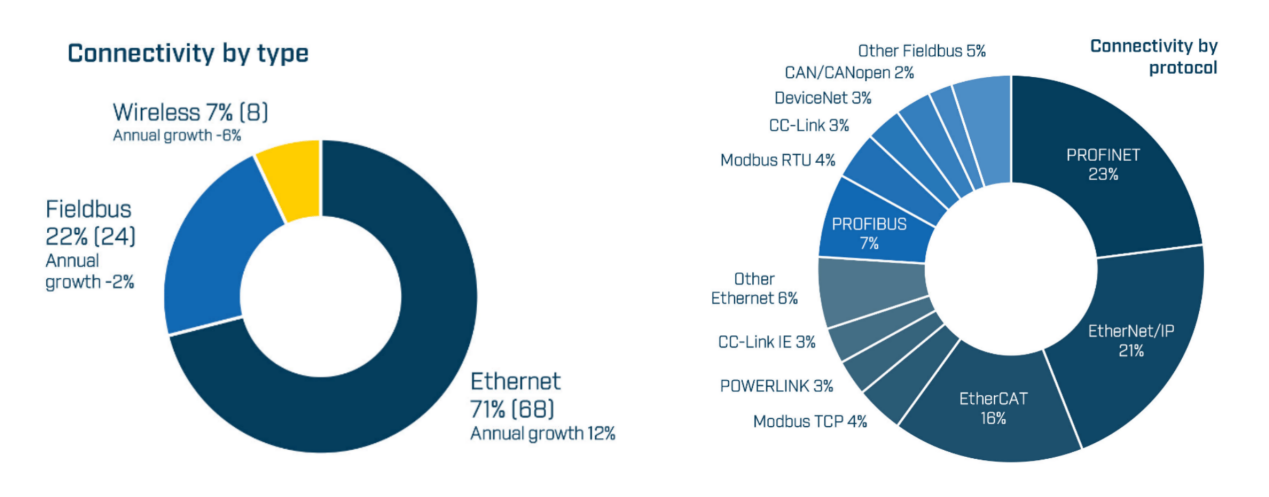
Secondo le statistiche HMS, Industrial Ethernet ha continuato a dominare le installazioni di nuovi nodi nel 2023, con la sua quota di mercato in aumento dal 68% dell'anno precedente al 71%-un aumento significativo del 12%. Mentre PROFINET, EtherNet/IP ed EtherCAT rimangono i tre attori dominanti sul mercato, la popolarità di PROFINET ed EtherCAT è in costante crescita. Rispetto alla connettività wireless, il bus di campo rappresenta ancora una parte significativa dei nuovi nodi. Tuttavia, ha perso sufficiente slancio sul mercato e fa affidamento esclusivamente su attrezzature, macchinari e fabbriche che continuano a utilizzare questi dispositivi fieldbus ben funzionanti e collaudati nel tempo.
La connettività wireless mantiene la stabilità generale. Nonostante le continue richieste di fabbriche completamente wireless, l'adozione rimane limitata a causa della necessità di un ampio reinstradamento dei cavi-e della sfida di creare ambienti che supportino l'accesso wireless alle macchine e alle apparecchiature industriali mobili.
L’erosione della quota di mercato degli autobus industriali deriva principalmente dai vantaggi sostanziali offerti da Industrial Ethernet rispetto agli autobus industriali tradizionali. Il vantaggio principale è la velocità: a differenza dei bus industriali basati su-seriale, Industrial Ethernet raggiunge velocità significativamente più elevate, superiori a 100 Mbps. Anche il bus industriale Profibus più utilizzato, nello specifico la variante Profibus DP ad alta-velocità per l'automazione industriale, ha una velocità massima configurabile limitata a 12Mbps. Il secondo è la sua topologia più flessibile. Per implementazioni di reti industriali complesse, i bus industriali che utilizzano ampie configurazioni a margherita- creano reti altamente suscettibili ai guasti. Industrial Ethernet, tuttavia, utilizza topologie flessibili come le reti a stella per costruire reti industriali più veloci e affidabili.
Infine, le alleanze di settore guidano l’adozione. Prendiamo come esempi Profinet (dominante nell’Ethernet industriale) e Profibus (dominante nei bus industriali): sebbene entrambi siano promossi da PI, dal 2016 Profinet ha superato Profibus nelle installazioni di nuovi nodi di dispositivi. Con le soluzioni complete per la migrazione di aree dismesse e aree verdi ora disponibili, questo divario continua ad ampliarsi.
Man mano che sempre più dispositivi, sensori e sistemi si connettono alle reti industriali, le tecnologie wireless sottostanti come Wi-Fi, LoRaWAN e DECT-2020 NR rendono possibile la raccolta e la condivisione in modalità wireless di dati industriali critici. Tuttavia, con la maturazione della diffusione del 5G e dell’evoluzione tecnologica, il mercato della produzione industriale sta rivolgendo sempre più la propria attenzione alle tecnologie di rete cellulare, precedentemente utilizzate raramente nelle reti industriali a causa delle preoccupazioni relative alla velocità e alla latenza. Nonostante ciò, le reti wireless industriali continuano ad essere difficili da adottare come soluzione primaria in determinati ambienti RF difficili. Inoltre, a meno che non siano supportate dagli operatori di telecomunicazioni, le reti wireless cellulari come il 5G faticano a garantire la qualità di rete richiesta nelle impostazioni di fabbrica.
In termini di quota di mercato, l’adozione del 5G nelle reti wireless industriali rimane limitata. Questo perché le reti wireless industriali 5G vengono implementate in modo diverso rispetto ad altri metodi di rete, principalmente attraverso la costruzione diretta di fabbriche 5G completamente connesse. Grazie all’iniziativa 5G+Industrial Internet, il numero di progetti a livello nazionale ha superato gli 8.000. Il Ministero dell'Industria e della Tecnologia dell'Informazione (MIIT) ha selezionato e pubblicato la "2023 5G Factory Directory" con progetti di riferimento, con un investimento totale nella costruzione che ha raggiunto i 9,73 miliardi di yuan. I tre maggiori operatori di telecomunicazioni hanno partecipato attivamente anche alla costruzione diretta di reti industriali per le fabbriche 5G.
Considerazioni finali
Le tendenze del mercato indicano che il settore dell’automazione e del controllo industriale rimane in una fase di rapido sviluppo, in particolare in Cina, dove le politiche nazionali a sostegno della trasformazione e del potenziamento della produzione hanno fornito un impulso significativo. In secondo luogo, sostenuto dai progressi nell’industria dei semiconduttori, il settore dell’automazione industriale cinese si sta spostando dall’espansione di scala al miglioramento della qualità. La sostituzione nazionale delle apparecchiature di controllo industriale di fascia alta-non è più solo uno slogan. Nelle comunicazioni industriali, mentre i sistemi bus industriali devono affrontare sfide di crescita, l’Ethernet industriale sta accelerando il ritmo di sostituzione. Le reti wireless industriali mostrano un leggero rallentamento generale della crescita, ma le implementazioni del 5G nelle fabbriche stanno accelerando, in particolare nel mercato interno.